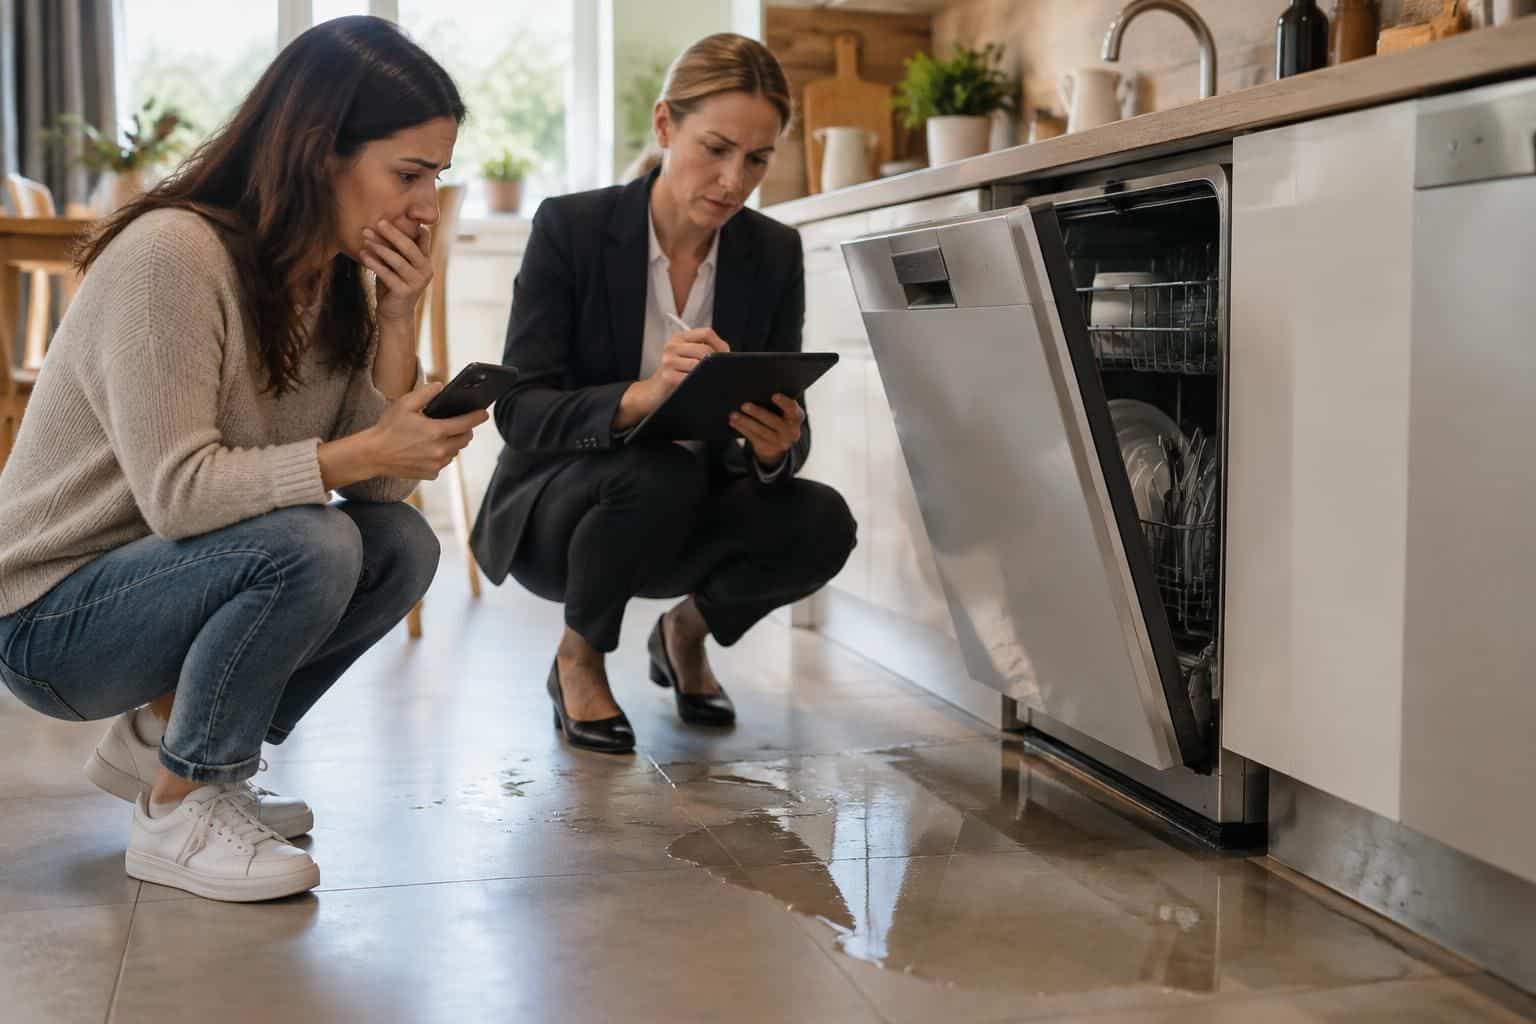
Un lave-vaisselle encastré peut fuir sans signe avant-coureur : un raccord se desserre derrière le meuble, un tuyau se fissure ou l’appareil déborde pendant un cycle. L’eau s’infiltre alors sous les plinthes, abîme le parquet et peut traverser le plafond du voisin. Dans ce type de sinistre, l’assurance habitation prend généralement en charge les dommages causés par l’eau lorsque la fuite est accidentelle, mais cela ne signifie pas que toutes les dépenses seront remboursées.
La distinction essentielle concerne l’origine de la fuite et ses conséquences. La garantie dégâts des eaux peut indemniser la remise en état des murs, des sols ou des biens détériorés, tandis que la réparation du lave-vaisselle ou du raccord défectueux reste souvent à la charge de l’assuré. Le contrat, ses plafonds, sa franchise et ses exclusions de garantie peuvent aussi modifier le montant versé. Voici comment vérifier la couverture, réagir dès la découverte d’une fuite d’eau et comprendre qui intervient si le logement voisin est touché.
Lave-vaisselle encastré et dégât des eaux : ce que couvre l’assurance habitation
Lorsqu’un lave-vaisselle encastré provoque un dégât des eaux, la garantie de votre contrat porte principalement sur les dommages causés par l’eau. Si une fuite soudaine détériore le parquet, les meubles de cuisine ou le plafond de l’appartement du dessous, ces dégâts peuvent être indemnisés au titre de la garantie dégâts des eaux, sous réserve des conditions prévues au contrat.
La nuance est importante : l’assureur distingue généralement les biens endommagés de l’élément à l’origine du sinistre. Si un flexible se rompt et inonde la cuisine, la remise en état des revêtements peut être couverte, mais le remplacement du flexible ou la réparation de l’appareil ne l’est pas forcément. Une garantie complémentaire ou une couverture liée à l’électroménager peut parfois prévoir une protection différente ; il faut alors examiner les conditions particulières et les exclusions.
Les dommages consécutifs et l’appareil défectueux
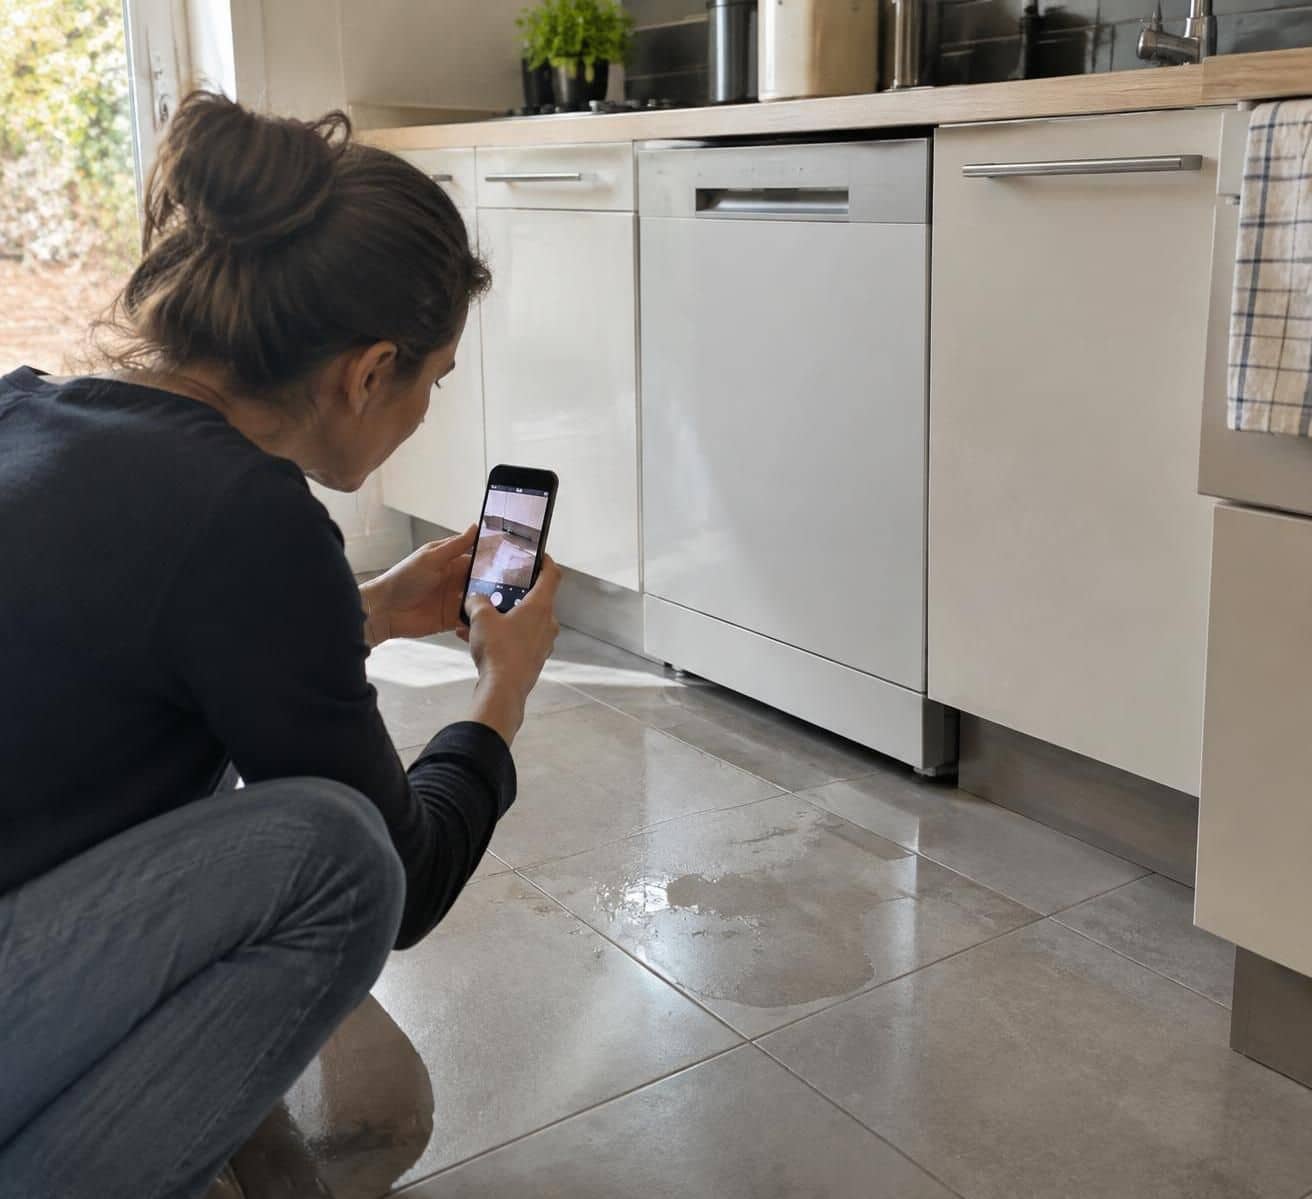
Imaginons que Claire découvre une flaque après un cycle de lavage. L’eau a gonflé le bas d’un meuble, décollé une partie du sol et traversé la dalle jusqu’au plafond de son voisin. Son assurance pourra étudier l’indemnisation de ces dommages matériels, tandis que le coût de réparation de la pompe ou du joint responsable de la fuite dépendra d’une autre garantie, ou restera à sa charge.
Le montant remboursé dépend aussi de l’évaluation des dégâts et des modalités du contrat : vétusté, plafond d’indemnisation, justificatifs d’achat et franchise. Les biens personnels endommagés peuvent être soumis à des règles différentes de celles qui concernent les éléments immobiliers. Pour éviter une mauvaise surprise, consultez la rubrique « dégâts des eaux » et les conditions particulières de votre contrat plutôt que de vous fier uniquement à son intitulé général.
Une prise en charge liée aux circonstances
La garantie concerne généralement les événements accidentels tels qu’une rupture de canalisation, une fuite ou un débordement. Les infiltrations soudaines dues à de fortes pluies peuvent également être couvertes selon le contrat, mais une humidité installée progressivement ou liée à un défaut d’entretien est plus susceptible de relever d’une exclusion. La cause et les circonstances sont donc examinées, pas seulement la présence d’eau dans le logement.
En pratique, il faut séparer trois questions : quels biens ont été abîmés, quel élément a fui et pourquoi la fuite s’est-elle produite ? Cette distinction permet de comprendre pourquoi une assurance peut prendre en charge la peinture et le parquet tout en refusant de payer le nouvel appareil. La garantie porte souvent sur les conséquences du sinistre, pas sur la réparation de sa cause.
Fuite du lave-vaisselle : défaut d’entretien, exclusions et responsabilité
Une même flaque peut conduire à des décisions différentes selon l’origine de l’eau. Un raccord qui lâche brusquement n’a pas le même profil qu’un tuyau abîmé depuis longtemps, signalé mais jamais remplacé. L’assureur peut demander des précisions, des photographies ou l’avis d’un professionnel afin d’établir si l’événement était soudain et accidentel, ou si un manque d’entretien a contribué au dommage.
Quand l’entretien peut changer l’indemnisation
Les exclusions de garantie varient d’un contrat à l’autre, mais les dommages issus d’une fuite lente, d’une usure connue ou d’un défaut d’entretien peuvent être contestés. Par exemple, si des traces d’humidité étaient visibles depuis plusieurs mois derrière le lave-vaisselle sans intervention, l’assureur peut considérer que les dommages se sont aggravés faute de mesures adaptées. À l’inverse, une rupture inattendue d’un tuyau jusque-là en bon état correspond davantage à un événement accidentel.
La présence d’un appareil encastré ne suffit pas à établir la responsabilité du propriétaire, du locataire ou de l’installateur. Il faut déterminer si la fuite vient de l’appareil, d’un raccord, d’une canalisation privative ou d’une partie commune. Une expertise ou une recherche de fuite peut être nécessaire, notamment quand l’eau apparaît chez un voisin sans que son origine soit immédiatement visible.
Réparation du lave-vaisselle et dommages dans le logement
Si l’appareil est encore sous garantie commerciale, le fabricant ou le vendeur peut être sollicité pour examiner une panne relevant de cette garantie. Cela ne remplace pas la déclaration de sinistre auprès de l’assurance habitation : les démarches concernent des objets différents. Il est prudent de conserver la facture du lave-vaisselle, le rapport du réparateur et les pièces éventuellement remplacées, car ces documents peuvent aider à déterminer la cause.
La responsabilité peut également être discutée si l’installation est récente et que le raccordement semble en cause. Il faut alors conserver les documents de pose et contacter l’entreprise concernée, sans présumer de sa faute avant l’examen des faits. Dans un logement loué, un défaut du bâti ou une canalisation encastrée peut conduire à solliciter le propriétaire, tandis qu’un mauvais usage de l’appareil peut être apprécié différemment.
Il est utile de documenter les signes antérieurs : anciennes traces, réparations déjà effectuées, alertes envoyées au propriétaire ou interventions d’un plombier. Ces éléments aident à reconstituer la chronologie, sans garantir à eux seuls une décision particulière. Pour l’assureur, l’origine, le caractère soudain et l’entretien du dispositif comptent autant que l’étendue des dégâts.
Déclaration de sinistre après une fuite d’eau : les bons réflexes
Quand l’eau apparaît dans la cuisine, la priorité est de limiter les dommages. Coupez le programme, fermez le robinet d’arrivée d’eau du lave-vaisselle ou le robinet général si nécessaire, puis éloignez les appareils électriques exposés. Si l’eau menace une installation électrique, n’intervenez pas au contact de l’eau : mettez-vous en sécurité et faites appel à un professionnel.
Agir, documenter, puis déclarer
Avant de nettoyer complètement, prenez des photos et des vidéos des lieux, de l’appareil, du raccord accessible et des biens touchés. Notez la date et l’heure de la découverte, ainsi que les premières mesures prises. Conservez les objets endommagés tant que l’assureur ne vous a pas indiqué quoi en faire ; si leur évacuation est urgente pour des raisons de sécurité ou d’hygiène, photographiez-les soigneusement et gardez les justificatifs disponibles.
La déclaration de sinistre doit être adressée à l’assureur dans le délai prévu au contrat. Pour un sinistre courant, le délai légal ne peut être inférieur à cinq jours ouvrés à partir du moment où l’assuré en a connaissance, conformément à l’article L. 113-2 du Code des assurances. Prévenez votre compagnie par le canal prévu — espace client, téléphone ou courrier — et demandez une confirmation écrite de l’enregistrement du dossier.
Un constat amiable dégât des eaux n’est pas systématiquement obligatoire, mais il facilite souvent les échanges quand un voisin est touché. Remplissez-le avec précision : indiquez les faits observés, les logements concernés et l’origine supposée seulement si elle est établie. Ne signez pas une description inexacte sous la pression ; le document doit relater ce que chacun a réellement constaté.
Les travaux urgents ne sont pas les travaux définitifs
Vous pouvez prendre les mesures nécessaires pour empêcher l’aggravation du sinistre : éponger, assécher, couper l’eau ou faire intervenir un plombier pour stopper une fuite active. En revanche, avant d’engager une rénovation importante ou de jeter des éléments endommagés, demandez à l’assureur la marche à suivre. Certains travaux peuvent nécessiter une visite d’expert ou des devis préalables.
La recherche de fuite mérite une attention particulière. Dans les dossiers relevant de la convention IRSI, l’assureur gestionnaire du logement sinistré organise généralement cette recherche dans les conditions prévues par le dispositif. Contactez donc votre assureur avant de commander une investigation coûteuse, surtout si elle implique de démonter un meuble, d’ouvrir un mur ou d’intervenir dans un autre logement.
- Stopper la fuite en coupant l’arrivée d’eau et en sécurisant les équipements exposés.
- Photographier les dommages et conserver les factures ou preuves d’achat des biens touchés.
- Prévenir les occupants concernés, notamment le voisin du dessous et le syndic si une partie commune est possiblement impliquée.
- Déclarer le sinistre dans le délai contractuel et transmettre les documents demandés.
- Attendre les consignes avant les réparations définitives, tout en réalisant les mesures urgentes de sauvegarde.
Un retard de déclaration ne signifie pas automatiquement que toute indemnisation est perdue : selon le Code des assurances, l’assureur doit notamment établir que ce retard lui a causé un préjudice pour opposer une déchéance liée à la déclaration tardive. Mieux vaut toutefois agir rapidement, car les preuves deviennent moins faciles à recueillir au fil des jours. Une chronologie claire et des dégâts bien documentés facilitent l’examen du dossier.
Voisin touché, copropriété, convention IRSI : qui indemnise le dégât des eaux ?
Lorsque la fuite du lave-vaisselle atteint un autre logement, plusieurs assureurs peuvent être concernés. Cela ne signifie pas que la victime doit elle-même négocier avec chaque compagnie. Dans de nombreux dégâts des eaux en immeuble, la convention IRSI organise la gestion entre assureurs et désigne un interlocuteur chargé de coordonner le dossier, selon les conditions et les seuils applicables.
Le principe de l’assureur gestionnaire
Si l’eau venant de votre cuisine endommage le plafond du voisin, celui-ci déclare généralement le sinistre à son propre assureur. Vous devez également informer le vôtre. Les compagnies déterminent ensuite l’origine, évaluent les dommages et organisent les recours éventuels entre elles. Le constat amiable permet de mettre en commun les informations, mais il ne remplace pas les déclarations individuelles.
La convention IRSI s’applique à de nombreux sinistres en immeuble lorsque les dommages restent dans les limites prévues par le dispositif. Les tranches couramment utilisées distinguent les dommages matériels jusqu’à 1 600 euros hors taxes, ceux compris entre 1 600 et 5 000 euros hors taxes, et les dossiers dépassant ce dernier seuil. Les modalités de gestion et de recours ne sont pas les mêmes d’une tranche à l’autre ; l’assureur doit confirmer le régime applicable au dossier.
Pour les dommages relevant de la première tranche, la gestion est simplifiée et les recours entre assureurs sont limités selon les règles de la convention. Dans la tranche supérieure, une expertise peut intervenir et des recours entre compagnies sont possibles. Au-delà de 5 000 euros hors taxes, le sinistre sort généralement du cadre de l’IRSI et son règlement repose sur les règles de responsabilité applicables, avec des échanges susceptibles d’être plus longs.
Locataire, propriétaire et parties communes
Si vous êtes locataire, votre assurance habitation est normalement obligatoire au titre des risques locatifs. Déclarez le sinistre à votre assureur, même si vous pensez que la fuite vient d’une canalisation encastrée. Le propriétaire ou l’assurance de l’immeuble pourra être sollicité si la cause est liée au bâti ou à une partie commune, mais il est préférable de ne pas attendre que les responsabilités soient établies pour signaler les dommages.
Si la fuite provient des parties communes, prévenez rapidement le syndic. L’assurance de la copropriété peut intervenir pour les dommages concernant l’immeuble, tandis que l’assurance de chaque occupant examine les dégâts dans les logements. Un lave-vaisselle étant généralement un équipement privatif, sa fuite relève souvent de l’occupant, mais seule la recherche de l’origine permet de le confirmer.
| Situation observée | Interlocuteur à prévenir | Point à vérifier |
|---|---|---|
| Fuite provenant de votre lave-vaisselle | Votre assureur et, si besoin, le réparateur | Origine de la fuite et dommages consécutifs |
| Dommages chez le voisin | Votre assureur et le voisin, qui contacte le sien | Constat amiable et logements concernés |
| Fuite possiblement liée aux parties communes | Votre assureur et le syndic | Canalisation commune ou installation privative |
| Dommages importants dépassant le cadre IRSI | Votre assureur, qui précise la procédure | Expertise, responsabilités et recours |
La convention simplifie les échanges entre compagnies, mais elle ne supprime ni les conditions du contrat ni l’évaluation des responsabilités. Le bon réflexe reste de déclarer à son propre assureur, même lorsque la fuite semble venir d’un voisin ou des parties communes.
Franchise, expertise et erreurs à éviter pour obtenir une indemnisation
Une assurance qui reconnaît un dégât des eaux ne rembourse pas nécessairement l’intégralité de la facture. La franchise, les plafonds, les règles de vétusté et la nature des biens endommagés influencent le montant versé. La franchise correspond à la part qui demeure à la charge de l’assuré ; son montant figure généralement dans les conditions particulières du contrat.
Préparer l’expertise et vérifier les garanties
Si un expert est missionné, préparez une chronologie simple : moment où la fuite a été découverte, mesures prises, premières constatations et interventions déjà réalisées. Réunissez les factures, les devis, les photos et les échanges avec le voisin, le propriétaire ou le syndic. Cette préparation facilite l’évaluation, particulièrement lorsque l’eau a déjà été asséchée ou que certaines pièces ont dû être démontées pour stopper la fuite.
Avant un sinistre, l’examen du contrat permet de repérer les limites de prise en charge. Vérifiez le montant de la franchise, les plafonds consacrés aux dommages mobiliers, les frais de recherche de fuite et les exclusions de garantie liées à l’entretien ou aux infiltrations lentes. Deux contrats d’assurance habitation peuvent tous deux mentionner la garantie dégâts des eaux, tout en proposant des protections très différentes.
Les erreurs qui compliquent le dossier
Repeindre un mur ou remplacer un sol avant d’avoir traité la cause peut masquer les indices et conduire à une nouvelle fuite. Il vaut mieux faire cesser l’écoulement, conserver des preuves et demander l’accord de l’assureur pour les réparations définitives. Les dépenses urgentes doivent être documentées par des factures et, si possible, des photographies avant et après intervention.
Jeter trop vite un meuble gonflé ou un appareil endommagé rend l’évaluation plus difficile. De même, une déclaration vague — « la cuisine est inondée » — apporte moins d’informations qu’un récit daté précisant le cycle en cours, l’endroit où l’eau a été observée et les dégâts visibles. Si la cause reste inconnue, indiquez-le plutôt que de désigner un responsable sans preuve.
Enfin, ne confondez pas l’accord pour effectuer des mesures de sauvegarde et l’accord pour refaire toute la cuisine. Une intervention destinée à éviter l’aggravation est souvent nécessaire ; une rénovation complète relève d’une évaluation distincte. Avant de signer un devis important, demandez à l’assureur si une expertise ou une validation préalable est nécessaire.
Pour Claire, le dossier avance plus facilement lorsqu’elle conserve les photos du sol, le rapport du plombier et le constat rempli avec son voisin. Elle sait également que l’indemnisation des dégâts et le remplacement du lave-vaisselle sont deux questions séparées. Au moment d’un sinistre, connaître cette différence évite de confondre couverture des dommages, réparation de l’appareil et responsabilité éventuelle d’un tiers.
Questions fréquentes sur le lave-vaisselle encastré et l’assurance
L’assurance habitation couvre-t-elle une fuite soudaine du lave-vaisselle encastré ?
La garantie dégâts des eaux peut prendre en charge les dommages causés par une fuite accidentelle, selon les clauses du contrat. La réparation de l’appareil ou du raccord à l’origine de l’écoulement est souvent exclue de cette indemnisation.
Qui paie la réparation du lave-vaisselle qui a fui ?
La réparation de l’appareil lui-même reste généralement à la charge de son propriétaire, sauf garantie complémentaire, garantie commerciale ou responsabilité d’un professionnel qui serait établie. Il faut vérifier le contrat et conserver le rapport du réparateur.
Quel est le délai pour déclarer un dégât des eaux ?
Le délai prévu au contrat ne peut pas être inférieur à cinq jours ouvrés à partir de la découverte du sinistre pour un dégât des eaux courant. Déclarez-le rapidement et gardez une preuve de votre envoi.
Dois-je contacter l’assurance de mon voisin si l’eau a traversé son plafond ?
Prévenez votre propre assureur et informez le voisin afin qu’il déclare également les dommages à son assureur. Les compagnies coordonnent ensuite la gestion et les recours éventuels ; un constat amiable peut faciliter les échanges.